

Reajuste do ICMS sobre combustíveis segue lei federal e não é decisão dos governadores
Legislação nacional estabelece alíquotas uniformes em todo o país e impede que governadores decidam individualmente sobre os valores do imposto
Ir direto pra matéria
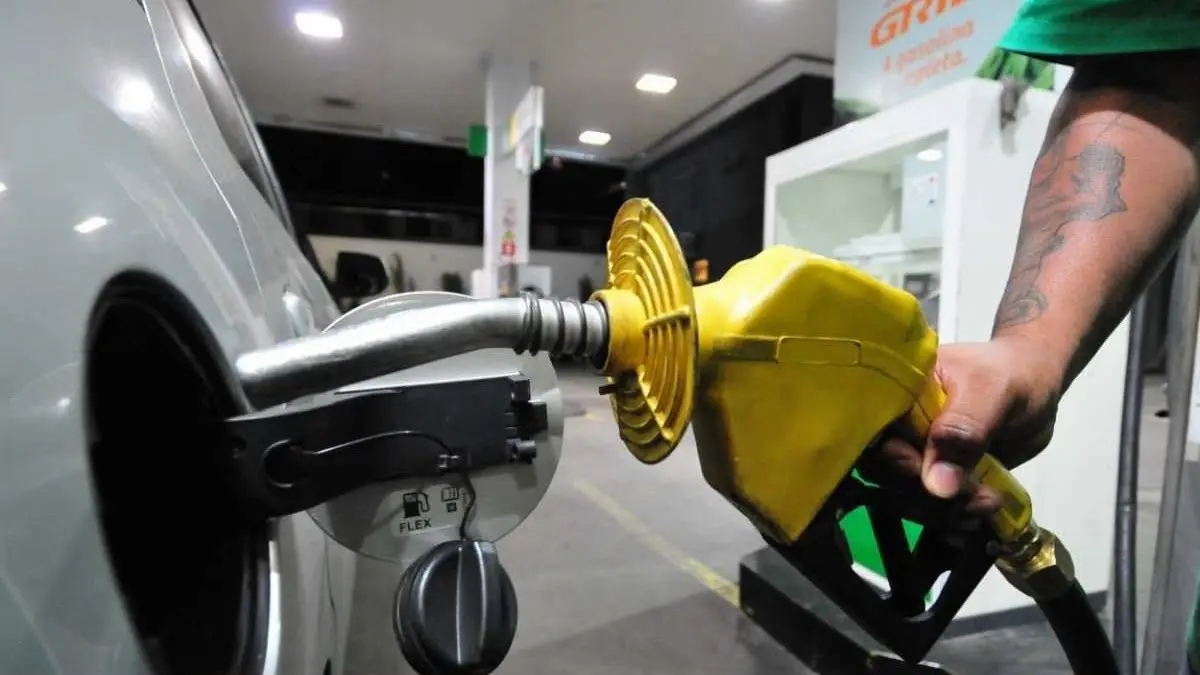
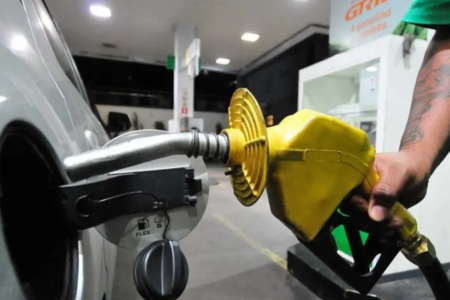
O reajuste do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) sobre combustíveis, previsto para entrar em vigor em 1º de fevereiro de 2027, não é resultado de uma decisão isolada dos governos estaduais. A atualização segue regras estabelecidas pela Lei Complementar Federal nº 192/2022, que determina a cobrança de valores uniformes em todos os estados e no Distrito Federal.
Pela legislação, o ICMS sobre combustíveis passou a ser cobrado por meio de um valor fixo por litro ou quilo, igual em todo o território nacional. A revisão ocorre anualmente, com base em critérios técnicos que consideram a variação dos preços médios dos combustíveis divulgados pela Agência Nacional do Petróleo (ANP). Dessa forma, os governadores não têm autonomia para definir individualmente as alíquotas aplicadas em seus estados.
Os novos valores foram formalizados pelos Convênios ICMS 127/2026 e 128/2026, do Conselho Nacional de Política Fazendária (Confaz), publicados em 28 de outubro. A atualização segue a sistemática nacional de tributação, sem diferenciação de alíquotas entre as unidades da Federação.